Dopo anni caratterizzati da shock continui, impennate dei prezzi e incertezza diffusa, i mercati delle commodity sembrano attraversare una fase relativamente più ordinata. Le quotazioni di molte materie prime non registrano più le oscillazioni estreme osservate tra il 2022 e il 2025 e, almeno in apparenza, alcuni fondamentali sembrano essersi stabilizzati.
Ma questa lettura rischia di essere fuorviante.
Osservando più da vicino le dinamiche che interessano cacao, grano, zucchero, oli vegetali, dairy e packaging emerge un elemento comune: la situazione attuale appare più equilibrata dei mesi passati, ma le tensioni sottostanti non sono scomparse. In molti casi, si stanno semplicemente spostando più avanti nel tempo.
Cacao: il problema non è questa stagione
Dopo i livelli record raggiunti negli ultimi anni, il mercato del cacao mostra segnali di maggiore disponibilità nel breve periodo. L'offerta appare oggi relativamente più confortevole e gli operatori guardano con attenzione all'avvio del raccolto principale in Costa d'Avorio.
La vera questione, tuttavia, riguarda il futuro.
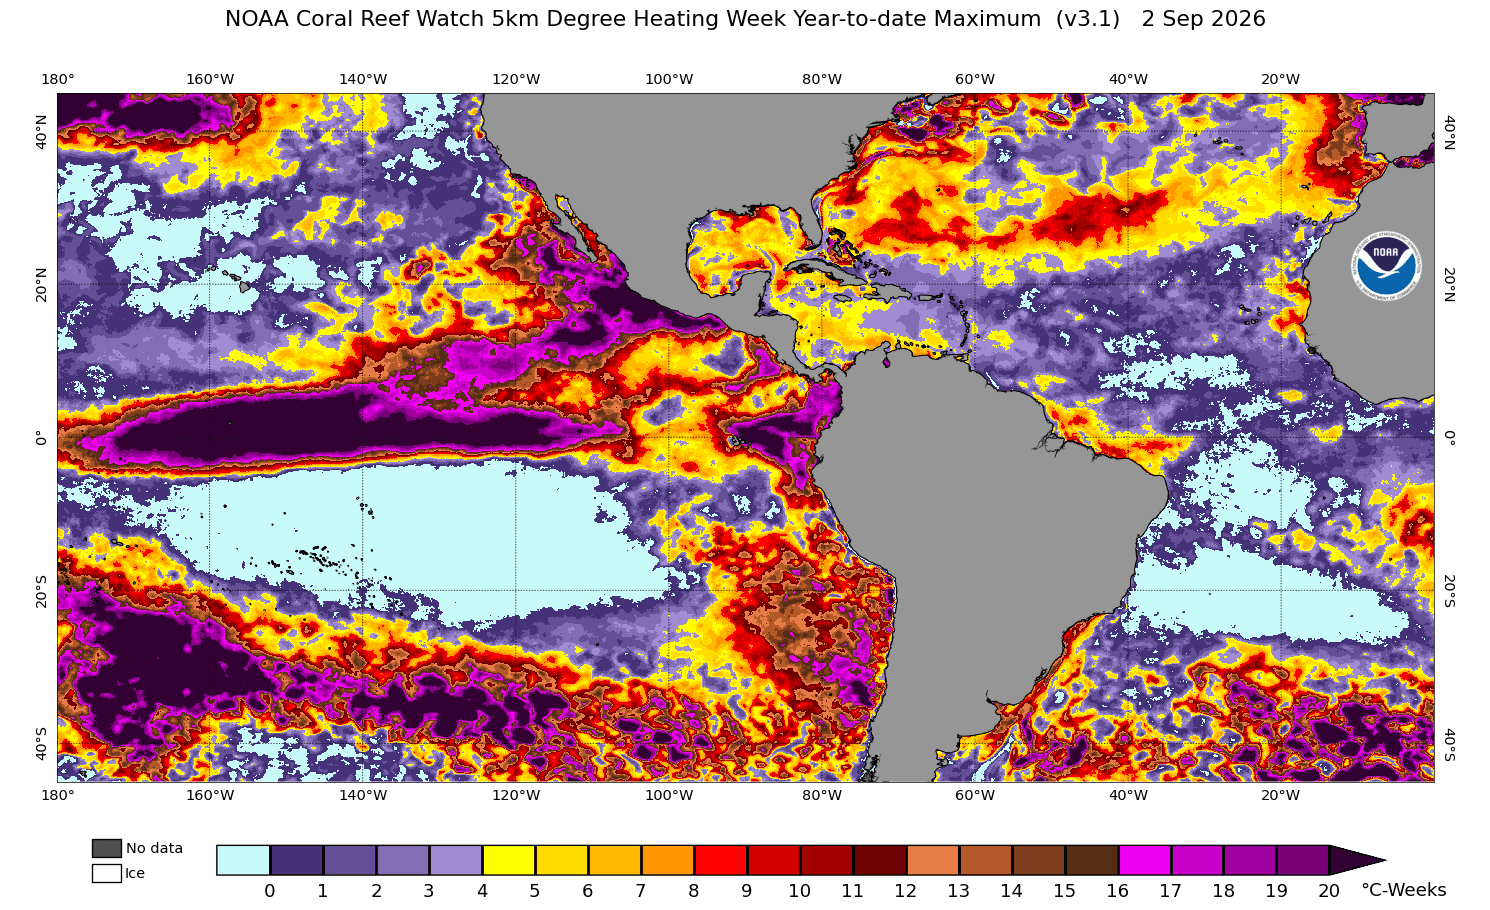
Le condizioni climatiche dell'Africa occidentale continuano infatti a rappresentare un fattore di forte incertezza. E poiché gran parte della produzione mondiale dipende da quest'area, il mercato sta già guardando oltre la stagione attuale.
In altre parole: il timore non riguarda tanto il cacao disponibile oggi, quanto quello che potrebbe mancare domani.
Grano: raccolti eccellenti, logistica meno
Il grano rappresenta forse il miglior esempio di come la stabilità apparente possa nascondere fragilità operative.
Dal punto di vista produttivo, il quadro è rassicurante. I raccolti sono abbondanti e i fondamentali del mercato risultano solidi. In condizioni normali, questo dovrebbe tradursi in uno scenario relativamente tranquillo.
Eppure il mercato continua a muoversi con cautela.
Le difficoltà di esportazione nell'area del Mar Nero, unite ai problemi legati ai bassi livelli d'acqua di fiumi strategici come Reno, Danubio e Mosella, ricordano che produrre molto non basta. Le materie prime devono anche poter circolare in modo efficiente.
La lezione è chiara: nelle filiere globali, la logistica è diventata importante quanto l'agricoltura.
Zucchero: una tensione che cresce lentamente
A differenza di altri mercati, lo zucchero non sta vivendo una crisi improvvisa. Sta mostrando qualcosa di più sottile.
I prezzi continuano infatti a rafforzarsi sulla base di fondamentali sempre più tesi. Produzioni inferiori alle aspettative in alcuni Paesi chiave e condizioni climatiche sfavorevoli in diverse aree produttive stanno contribuendo a un progressivo restringimento dell'offerta disponibile.
Anche in Europa emergono segnali che meritano attenzione. Le rese della barbabietola sono state messe sotto pressione dalle condizioni meteorologiche estive, alimentando interrogativi sulla capacità dell'offerta di soddisfare la domanda futura.
Non siamo di fronte a un'emergenza. Siamo di fronte a un mercato che, lentamente, sta perdendo margini di sicurezza.
Oli vegetali: calma oggi, interrogativi domani
Gli oli vegetali raccontano una storia quasi opposta.
Attualmente il mercato beneficia di produzioni robuste, raccolti in corso e livelli di stock che contribuiscono a mantenere sotto controllo i prezzi.
Ma anche qui il quadro cambia quando si allunga l'orizzonte temporale.
L'evoluzione della domanda di biodiesel, le prospettive produttive dell'olio di palma e l'eventuale ritorno di fenomeni climatici come El Niño potrebbero modificare rapidamente gli equilibri oggi esistenti.
Ancora una volta, la situazione appare più stabile del recente passato. Ma non necessariamente più prevedibile.
Dairy: il segnale arriva dalle proteine
Nel lattiero-caseario il rischio non è distribuito in modo uniforme.
Alcuni segmenti del mercato mostrano infatti una relativa stabilità, mentre altri continuano a registrare tensioni legate alla domanda di proteine.
È un elemento che spesso passa inosservato, ma che potrebbe diventare sempre più rilevante nei prossimi mesi. Le aspettative di una progressiva riduzione dell'offerta di latte e i segnali provenienti dai mercati forward indicano che il percorso verso il 2027 potrebbe essere caratterizzato da una graduale pressione rialzista, soprattutto su alcune categorie di prodotto.
Packaging: stabilizzazione non significa ritorno al passato
Anche il packaging offre una prospettiva interessante.
Dopo le forti correzioni degli ultimi anni, il mercato delle plastiche appare oggi più ordinato e prevedibile. Tuttavia, la stabilizzazione non coincide necessariamente con un ritorno ai livelli storici.
Molti indicatori suggeriscono infatti che i costi resteranno strutturalmente elevati anche nei prossimi anni.
Nel mondo della carta il quadro è ancora più complesso. Alcuni segmenti mostrano debolezza a causa della domanda contenuta e della sovraccapacità produttiva, mentre altri evidenziano segnali di rafforzamento.
Il risultato è un mercato che continua a richiedere un monitoraggio attento, nonostante l'apparente normalizzazione.
La calma è reale, ma potrebbe essere temporanea
Nessuno dei mercati osservati sta oggi vivendo una crisi paragonabile a quelle degli ultimi anni. Eppure ciascuna commodity presenta un potenziale fattore di tensione: il clima per il cacao, la logistica per il grano, le rese agricole per lo zucchero, la disponibilità di proteine nel dairy, il permanere di costi elevati nel packaging.
Presi singolarmente, questi elementi possono sembrare gestibili. Considerati nel loro insieme, suggeriscono che la stabilità attuale potrebbe essere più fragile di quanto appaia.
Per le aziende alimentari, la sfida non è tanto prevedere il prossimo shock, quanto sviluppare la capacità di riconoscere tempestivamente i segnali che potrebbero alterare gli equilibri dei mercati.
Perché la domanda non è se le commodity siano tranquille, ma piuttosto: per quanto tempo riusciranno a esserlo?
Potrebbe interessarti
Read More
Read More
Read More