Con il termine reshoring si indica il rientro nel paese d'origine di attività produttive che erano state spostate all'estero. Attorno alla parola si è formata una piccola famiglia di varianti: il nearshoring, che riavvicina la produzione senza riportarla entro i confini nazionali; il friend-shoring, che privilegia paesi considerati affidabili sul piano politico; il backshoring di fornitura, che non riguarda gli stabilimenti ma i fornitori. Il dibattito è nato nell'elettronica, nell'automotive e nella moda, settori che negli anni Duemila avevano delocalizzato in modo massiccio verso l'Asia.
Nel food questa dinamica non si è innescata perché la trasformazione alimentare è rimasta in larga parte vicina ai mercati di consumo, per ragioni di deperibilità, di costi logistici e di gusti locali: pane, pasta, latticini e prodotti da forno si producono vicino a dove si vendono. Ma la dipendenza dall'estero esiste comunque, e si concentra più a monte, nelle materie prime agricole, negli ingredienti intermedi e nei mezzi tecnici come i fertilizzanti. Per questo, quando si parla di reshoring alimentare, ci si riferisce soprattutto alla possibilità di riavvicinare la filiera di approvvigionamento: dove si coltiva, chi trasforma il semilavorato, con quali contratti e con quali garanzie di qualità.
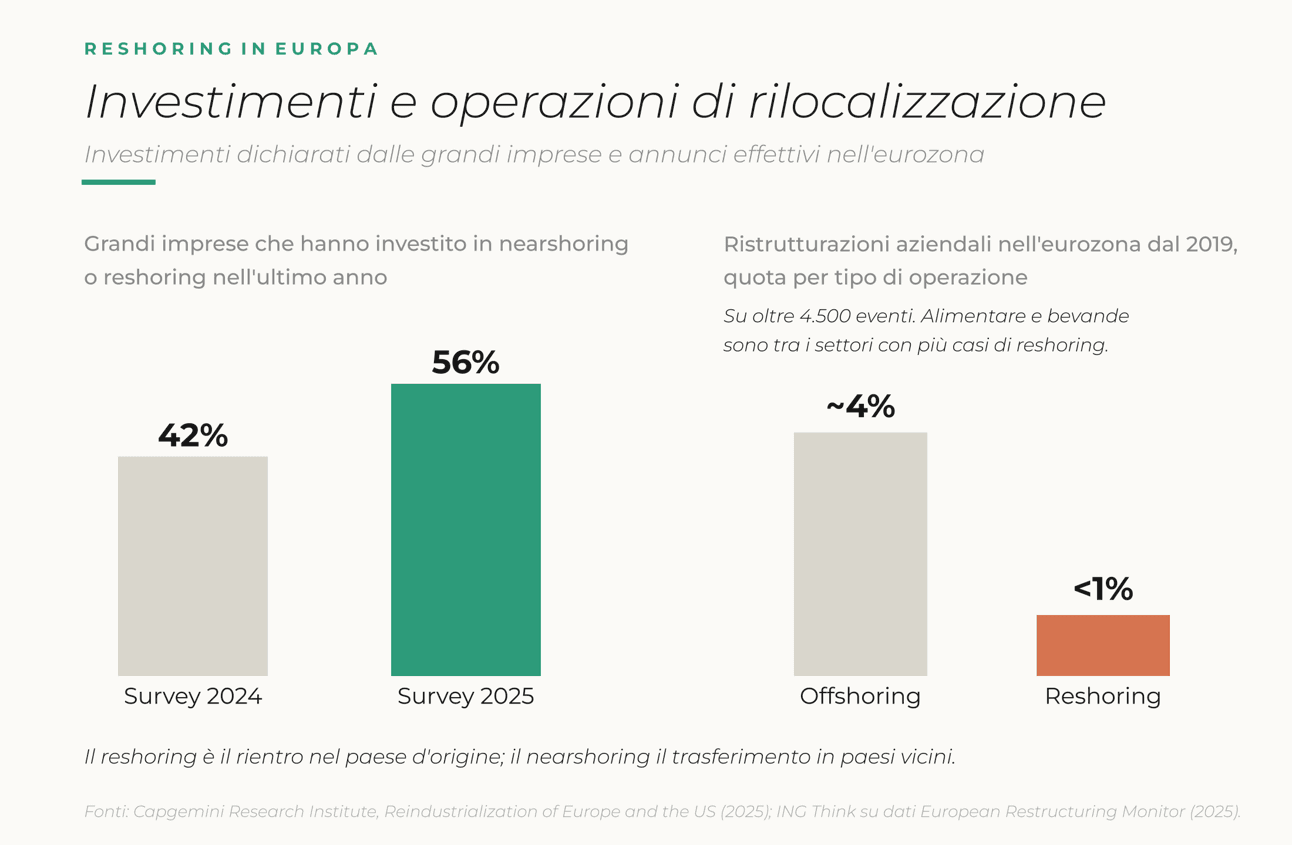
I numeri confermano questa lettura. Nell'ultima edizione del rapporto di Capgemini Research Institute sulla reindustrializzazione, condotto su 1.401 dirigenti di grandi imprese europee e statunitensi, il 56% dichiara di aver investito in nearshoring o reshoring nell'ultimo anno, contro il 42% della rilevazione precedente. In Italia un'indagine del Centro Studi Confindustria con il gruppo Re4It su 762 imprese manifatturiere aveva già rilevato che il 21% di quelle che si approvvigionano all'estero aveva riportato in Italia, almeno in parte, la propria fornitura negli ultimi cinque anni, indicando come motivazione principale la disponibilità di fornitori idonei sul territorio.
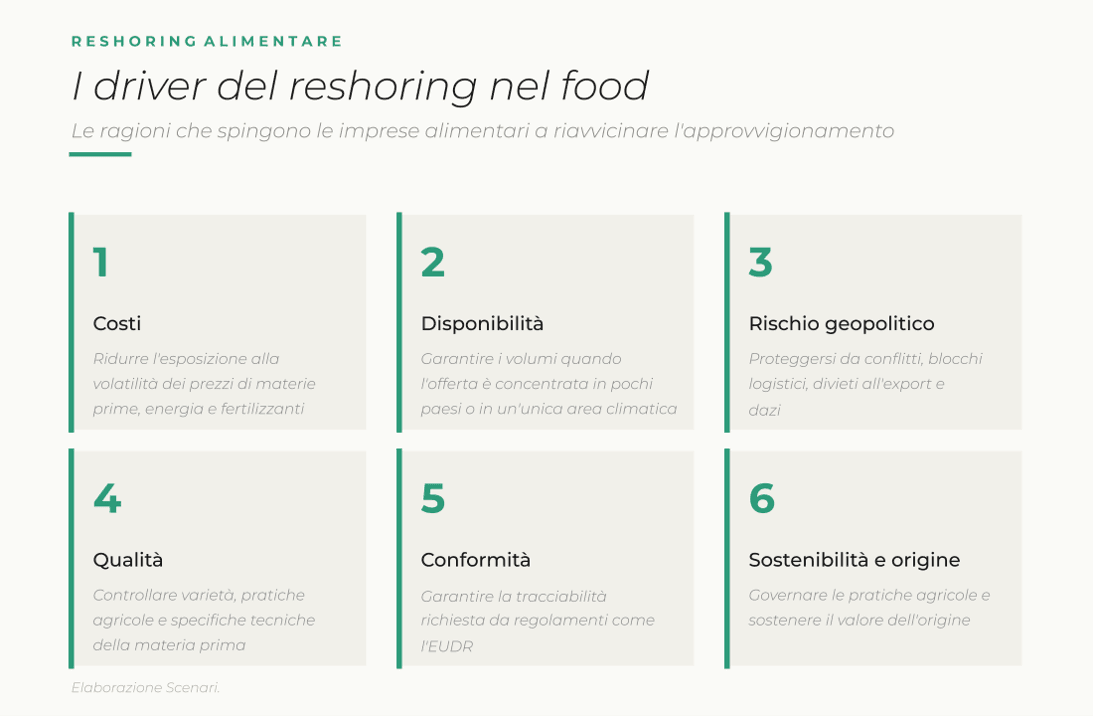
Nel food, dunque, il reshoring si presenta meno come un ritorno di fabbriche e più come la scelta di approvvigionarsi di materie prime in geografie più vicine, o comunque più controllabili. Le ragioni che spingono in questa direzione si possono ricondurre a sei driver, spesso intrecciati tra loro.
I driver della scelta
1. Costi e volatilità dei prezzi
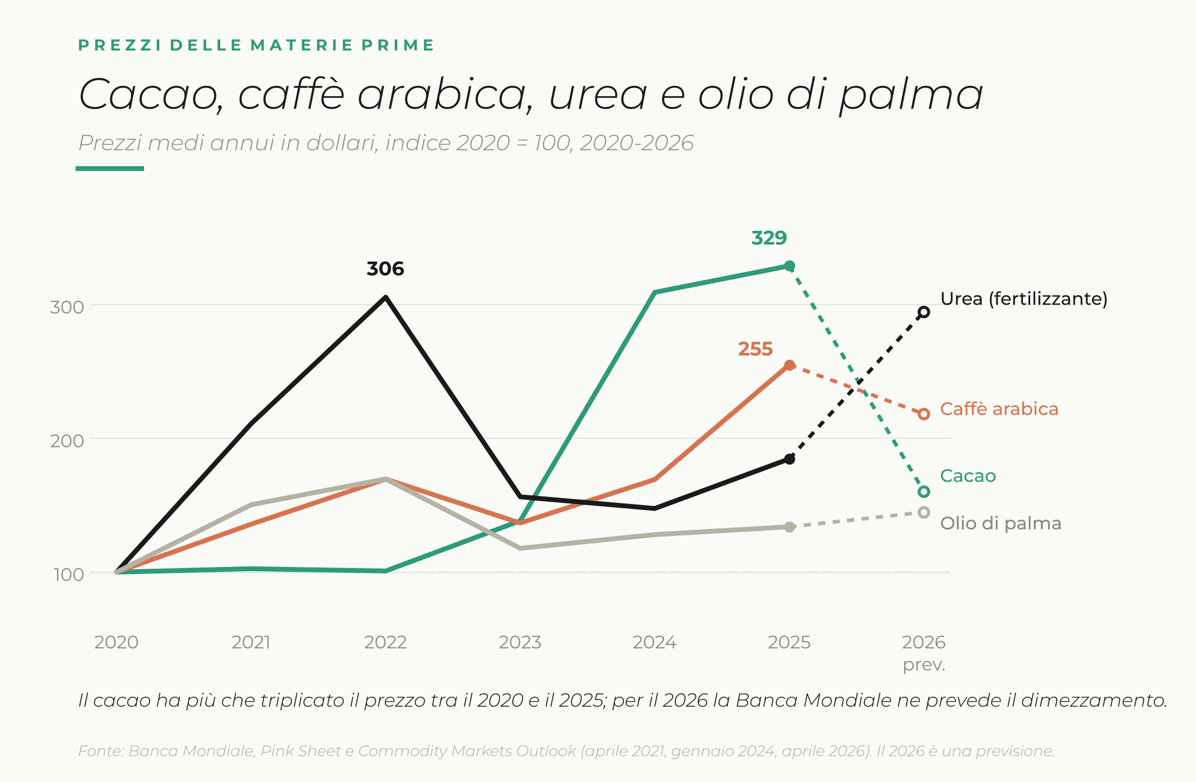
Negli ultimi sei anni il costo delle materie prime alimentari ha smesso di muoversi per cicli prevedibili. I dati della Banca Mondiale descrivono una sequenza di shock che si sovrappongono. Il cacao, stabile attorno a 2,4 $/kg fino al 2022, è salito a 7,33 $ nel 2024 e a 7,80 $ nel 2025, più che triplicando in tre anni, per poi avviarsi, secondo le previsioni di aprile 2026, verso un dimezzamento a 3,80 $. Il caffè arabica è passato da 3,32 $/kg nel 2020 a 8,47 $/kg nel 2025. L'urea, il fertilizzante azotato più diffuso, ha toccato 700 $/Tons nel 2022, è ridiscesa a 338 nel 2024 ed è attesa a 675 nel 2026.
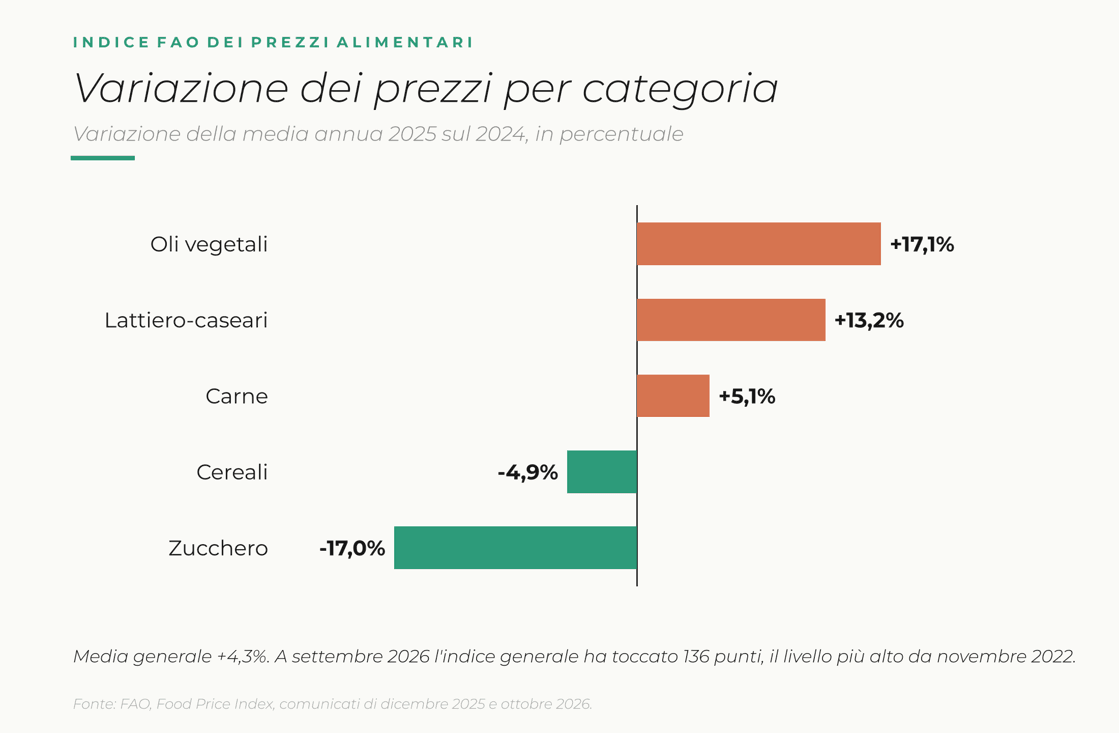
Anche l'indice FAO dei prezzi alimentari, che sintetizza l'andamento di cereali, oli vegetali, lattiero-caseari, carne e zucchero, descrive un mercato instabile. Nel 2025 la media annua è salita a 127,2 punti, il 4,3% in più rispetto al 2024, ma con traiettorie divergenti: oli vegetali +17,1% e lattiero-caseari +13,2% da un lato, zucchero −17,0% e cereali −4,9% dall'altro. Nel 2026 la tendenza si è invertita su più fronti: a settembre l'indice ha toccato 136 punti, il livello più alto da novembre 2022, con i cereali in crescita del 17,2% e gli oli vegetali del 18,3% su base annua.
Le prospettive restano tese. Nel Commodity Markets Outlook di ottobre la Banca Mondiale stima per il 2026 prezzi alimentari in crescita di poco più del 10%, e di un ulteriore 7% nel 2027, con uno scenario avverso in cui i prezzi risulterebbero del 12% più alti delle attese. L'OCSE, in uno scenario con petrolio a 115 dollari al barile, stima un aumento medio dei prezzi agricoli del 4,5% nel 2026 e dell'8,3% nel 2027: l'effetto più forte è atteso l'anno prossimo, quando i maggiori costi dei fertilizzanti si tradurranno in un uso più contenuto e in rese inferiori. Per un'impresa alimentare la volatilità non è più un'eccezione da gestire con le scorte, ma una condizione del mercato che entra stabilmente nel calcolo dei margini, nei listini e nei piani di sviluppo prodotto.
2. Disponibilità e concentrazione dell'offerta
Il rischio di fornitura non è distribuito in modo uniforme. Si concentra nelle materie prime che arrivano da pochi paesi, o che dipendono da un'unica area climatica, e in molti casi tocca ingredienti chiave.
Un caso molto evidente è quello delle nocciole. La Turchia produce quasi due terzi dell'offerta mondiale, stimata attorno a 1,1 milioni di tonnellate. Nella primavera del 2025 una gelata tardiva sulla costa del Mar Nero, seguita da siccità e da infestazioni di cimice asiatica, ha ridotto drasticamente il raccolto: a fronte di un'annata normale tra 600.000 e 700.000 tonnellate, le stime oscillavano tra 300.000 e 500.000. Il prezzo delle nocciole sgusciate è passato da circa 9.000 a 18.000 dollari a tonnellata, raddoppiando nel giro di pochi mesi.
Il pistacchio segue una dinamica simile, amplificata dalla domanda: il successo della cosiddetta Dubai chocolate ha fatto crescere i consumi proprio mentre la guerra rendeva più difficili le esportazioni iraniane, con prezzi saliti di circa un terzo in un anno e ai massimi da otto anni. L'Italia importa l'88% dei pistacchi che consuma, principalmente da Stati Uniti, Spagna e Iran. Altre dipendenze sono meno visibili ma altrettanto strutturali: l'Unione europea importa quasi il 94% della soia destinata ai mangimi, e in Italia il tasso di autoapprovvigionamento del grano duro è sceso dal 78% al 56,5%, secondo il Centro Studi di Confagricoltura.
3. Rischio geopolitico e logistico
Il 2026 ha mostrato quanto le rotte possano diventare un fattore di rischio autonomo. La guerra in Iran e la chiusura dello Stretto di Hormuz hanno colpito energia e fertilizzanti: a marzo l'urea ha raggiunto 725 dollari a tonnellata, con un aumento del 53,7% in un mese, e secondo Assofertilizzanti per acquistare una tonnellata di urea servono oggi circa 3,4 tonnellate di mais, il doppio rispetto al 2025. Nello stesso anno la Banca Mondiale segnala nuove difficoltà nelle spedizioni di grano dal Mar Nero, mentre l'Iran ha sospeso a tempo indeterminato l'export di prodotti alimentari e agricoli. A questi shock si aggiungono le politiche commerciali: nell'indagine Capgemini il 93% dei dirigenti si dichiara preoccupato per i dazi. Quando il rischio è correlato alla distanza, avvicinare l'origine riduce il numero di punti in cui la filiera può interrompersi.
4. Qualità e controllo delle specifiche
Una filiera lunga, con molti passaggi intermedi e origini miste, rende più difficile garantire specifiche costanti, verificare le pratiche agricole e ricostruire la provenienza di un lotto. Nel 2025 il sistema europeo di allerta rapida RASFF ha registrato 5.344 notifiche, in crescita del 2%, mentre l'insieme delle segnalazioni della rete europea di allerta e cooperazione sugli alimenti è salito dell'11%, a 10.490. Lavorare con fornitori conosciuti, su varietà selezionate e con capitolati condivisi permette invece di stabilizzare caratteristiche come il contenuto proteico di una farina, il profilo aromatico di una nocciola o la resa di un semilavorato, cioè le variabili da cui dipende la costanza del prodotto finito.
5. Conformità e tracciabilità
Il regolamento europeo sulla deforestazione, l'EUDR, dopo due rinvii si applicherà dal 30 dicembre 2026 alle grandi imprese e dal 30 giugno 2027 alle micro e piccole; la revisione pubblicata dalla Commissione ad aprile 2026 ha introdotto alcune semplificazioni, confermando le scadenze. Chi immette sul mercato cacao, caffè, olio di palma, soia, carne bovina, gomma e legno, insieme ai loro derivati, dovrà dimostrare che non provengono da terreni deforestati. Per le materie prime tropicali non si tratta di riportare a casa la coltivazione, cosa impossibile, ma di accorciare e rendere trasparente la catena di intermediazione, fino all'appezzamento di origine.
6. Sostenibilità e valore dell'origine
Il sesto driver è il più frainteso. Secondo le stime di Our World in Data su dati Poore e Nemecek, il trasporto pesa in media circa il 6% delle emissioni di un alimento: avvicinare l'origine, da solo, cambia poco l'impronta climatica di un prodotto. Il beneficio ambientale arriva piuttosto dalla possibilità di governare le pratiche agricole, cosa che una filiera corta e stabile rende più semplice. Allo stesso tempo l'origine vicina e documentata ha un valore per il consumatore e per il cliente industriale, a condizione che corrisponda a una filiera reale e continuativa.
Casi concreti
Contratti di filiera in Europa. Mondelēz approvvigiona dal 2025 tutto il grano per i biscotti prodotti in Europa attraverso Harmony, il programma avviato in Francia nel 2008 che oggi coinvolge oltre 1.200 agricoltori su circa 57.000 ettari in sette paesi: Belgio, Repubblica Ceca, Francia, Ungheria, Italia, Polonia e Spagna. Gli agricoltori aderiscono a un disciplinare di pratiche agronomiche condiviso, e l'industria ottiene volumi, specifiche e tracciabilità. A settembre 2026 il gruppo ha affidato la gestione del programma alla ProTerra Foundation, trasformandolo in uno schema di certificazione indipendente aperto a tutta la filiera europea del grano: da strumento di approvvigionamento di un'impresa a standard di settore.
Nuove coltivazioni e portafoglio di origini. Ferrero ha avviato nel 2018 il Progetto Nocciola Italia, con l'obiettivo di 20.000 ettari di nuovi noccioleti e l'impegno ad acquistare il 75% dei raccolti dei progetti fino al 2037. Quando nel 2025 il raccolto turco è crollato, l'azienda ha sospeso gli acquisti in Turchia facendo leva sulle proprie scorte e sulle forniture di Cile e Stati Uniti, e a maggio 2026 ha annunciato un nuovo investimento da 80 milioni di euro in Cile, dove possiede 5.000 ettari e supporta oltre 800 produttori. Il riavvicinamento funziona come parte di un portafoglio di origini, non come alternativa all'approvvigionamento globale. In Spagna la produzione di pistacchio è passata da 8.200 tonnellate nel 2018 a circa 42.400 nella campagna 2025, e il settore guarda esplicitamente alla pasta di pistacchio, oggi dominata dall'Italia con materia prima importata: per l'industria dolciaria si apre un'origine europea alternativa a Stati Uniti e Iran.
Sostituzione con materie prime locali. Il Giappone importa oltre l'80% del grano che consuma e da alcuni anni sostiene la farina di riso come alternativa domestica per panificazione e pasta, con l'obiettivo di arrivare a circa 130.000 tonnellate di riso coltivato specificamente per farina entro il 2030 e una dotazione di 11 miliardi di yen nel bilancio 2025 per lo sviluppo di nuovi usi del riso. In Europa la stessa logica si applica al cacao: la tedesca Planet A Foods produce ChoViva, un'alternativa al cioccolato ottenuta da semi di girasole e altre materie prime vegetali, e ha portato lo stabilimento di Pilsen, in Repubblica Ceca, da 2.000 a oltre 15.000 tonnellate di capacità annua; l'ingrediente è stato utilizzato in lanci recenti di Nestlé e Mars e ha Lindt tra i partner. Non si riporta in Europa il cacao, ma una parte della funzione che svolge nelle ricette, in particolare in coperture, farciture e inclusioni.
Capacità di trasformazione vicina. A settembre 2026 la spagnola Elian ha ottenuto 40 milioni di euro dalla società pubblica COFIDES, all'interno di un piano superiore a 300 milioni, per sviluppare nel porto di Barcellona un polo da oltre 100.000 tonnellate annue di derivati proteici entro l'inizio del 2028, con l'obiettivo dichiarato di rendere il mercato europeo più resiliente alle interruzioni delle catene globali.
Produzione in ambiente controllato. Gli Emirati Arabi Uniti importano tra l'80% e il 90% del proprio fabbisogno alimentare, e secondo Chatham House circa il 70% delle importazioni alimentari del Golfo transita dallo Stretto di Hormuz. Con la crisi del 2026 il paese ha fatto leva su scorte strategiche per quattro-sei mesi e su una rete di oltre 170 impianti di coltivazione in ambiente controllato, tra cui Bustanica, che produce oltre un milione di chili di verdure a foglia l'anno. La strategia nazionale punta a ridurre la quota importata al 50% entro il 2050: un caso estremo, che mostra come il reshoring diventi una questione di sicurezza quando la logistica è soggetta a interruzioni.
I limiti del reshoring
Il riavvicinamento delle filiere ha costi e limiti che vanno messi nel conto. Il primo è economico: nel rapporto Capgemini il 62% dei dirigenti prevede un aumento dei costi di capitale, e quasi il 60% intende comunque proseguire, accettando che la resilienza abbia un prezzo. Nel food il costo si sposta spesso sulla materia prima: una filiera con prezzi concordati e premi di qualità, nelle annate normali, costa più del mercato spot, e il suo valore emerge soprattutto nelle annate difficili.
Il secondo limite è che la vicinanza non elimina il rischio climatico, lo sposta. Gelate, siccità ed eventi estremi colpiscono anche le coltivazioni europee, e un'origine unica nazionale può rivelarsi fragile quanto un'origine unica estera: la concentrazione è il problema, a prescindere da dove si trovi.
Il terzo riguarda l'agricoltura stessa. Il reshoring delle materie prime richiede che agli agricoltori convenga coltivare: con le quotazioni del grano duro di qualità superiore scese sotto i 300 euro a tonnellata, secondo le rilevazioni della Commissione unica nazionale riprese da Confagricoltura, le superfici tendono a ridursi anziché crescere. Senza meccanismi contrattuali che stabilizzino il reddito agricolo, la filiera corta resta un'intenzione.
Infine, per cacao, caffè, spezie, vaniglia e oli tropicali il reshoring in senso stretto non è un'opzione. Qui le leve disponibili sono la diversificazione delle origini, la tracciabilità e, dove la tecnologia lo consente, la sostituzione parziale con ingredienti alternativi.
Che cosa cambia per chi sviluppa prodotto
La prima conseguenza riguarda gli acquisti di materie prime. Il passaggio è da una logica di acquisto sul mercato a una logica di portafoglio: una quota del fabbisogno coperta da contratti pluriennali con filiere vicine e prezzi concordati, una quota diversificata su più origini estere, una quota lasciata al mercato per cogliere le fasi di ribasso, come quella attesa per il cacao. La protezione non deriva dalla singola origine, ma dalla combinazione di origini, scorte e relazioni di lungo periodo con i produttori.
La seconda riguarda la formulazione. Se il prezzo di un ingrediente può raddoppiare in una stagione, la capacità di adattare una ricetta senza perderne la qualità diventa una competenza strategica per la ricerca e sviluppo: progettare formulazioni che tollerino variazioni di origine, validare in anticipo ingredienti alternativi, conoscere con precisione i vincoli normativi delle denominazioni. Nel Regno Unito, per esempio, alcuni snack dolciari riformulati con meno cacao hanno dovuto rinunciare alla denominazione “chocolate”, perché scesi sotto le soglie minime di solidi di cacao previste dalla legge.
La terza riguarda la qualità e la conformità. Filiere più corte e disciplinari condivisi con i produttori agricoli, come nel caso di Harmony, consentono di intervenire su varietà, pratiche colturali e caratteristiche tecnologiche della materia prima. E con l'applicazione dell'EUDR la tracciabilità diventerà un requisito di accesso al mercato per una parte rilevante degli ingredienti dolciari e da forno, a partire da cacao e grassi vegetali.
La quarta riguarda il racconto. L'origine vicina è una leva di comunicazione forte, ma regge solo se corrisponde a una filiera documentata e continuativa. Un'origine dichiarata in etichetta che dopo una cattiva annata deve essere sostituita espone la marca a un rischio di credibilità maggiore di un'origine mai dichiarata: i claim vanno costruiti sulla struttura reale della filiera, distinguendo ciò che è garantito da un contratto da ciò che dipende dall'annata.
Nel complesso il reshoring alimentare appare meno come un ritorno al passato e più come un cambio di approccio alla filiera: dalla ricerca del costo minimo alla gestione del rischio, dall'acquisto alla relazione. Le imprese che si muovono con più efficacia non sono necessariamente quelle che producono tutto vicino a casa, ma quelle che sanno con precisione da dove arriva ciò che usano, quanto sono esposte e quali alternative hanno già pronte.
The Ros
Bibliografia
• AGBI, Food security on the front line of the Hormuz crisis, maggio 2026.
• AGI, Ferrero sospende gli acquisti di nocciole dalla Turchia, ottobre 2025 (su dati Financial Times).
• Banca Mondiale, Commodity Markets Outlook, aprile 2021, aprile 2026 e ottobre 2026.
• Banca Mondiale, Commodity Price Data (Pink Sheet), gennaio 2024.
• Capgemini Research Institute, Reindustrialization of Europe and the US, seconda edizione, marzo 2025.
• Commissione europea, rapporto annuale ACN/RASFF 2025, via The Brussels Times, giugno 2026.
• Confindustria, Centro Studi, In aumento le imprese manifatturiere italiane che scelgono fornitori domestici (indagine CSC-Re4It).
• Dissapore, La crisi del pistacchio, tra Dubai Chocolate e guerra in Iran, giugno 2026.
• EnterpriseAM, Could Hormuz's closure disrupt the UAE's food supply?, marzo 2026.
• Euronews, Pistachio production: Spain goes nutty for the snack that's become a food sector staple, marzo 2026.
• FAO, Food Price Index, comunicati di dicembre 2025 e ottobre 2026.
• FoodIngredientsFirst, Cocoa prices ease but alternatives and reformulation stay in focus, gennaio 2026.
• FoodIngredientsFirst, Elian secures €40M to scale EU plant protein production and supply resilience, settembre 2026.
• FoodNavigator, Japan steps up rice flour, agrifood tech investment to access new business opportunities, marzo 2025.
• GreenMe, Grano duro, l'Italia ne produce sempre meno, settembre 2026 (su dati Centro Studi Confagricoltura).
• Green Queen, Planet A Foods brings cocoa-free chocolate to the US, maggio 2026.
• Il Fatto Alimentare, Nocciole: Ferrero punta sulla produzione italiana, settembre 2021.
• ING Think, Global tensions, no major reshoring in eurozone businesses, novembre 2025.
• IntegrityNext, EUDR review out now: minor simplifications, same deadline, 2026.
• InvestChile, Ferrero annuncia un nuovo investimento in Cile, maggio 2026.
• Japan Today, Japan food industry eyes rice flour as wheat prices surge.
• Just Food, Mondelez hands control of Harmony wheat scheme to ProTerra, settembre 2026.
• Kitco/Reuters, World Bank sees commodity prices up 23% in 2026, ottobre 2026.
• Linkiesta, Hormuz due mesi e mezzo dopo: fertilizzanti più cari, maggio 2026.
• OCSE, analisi di scenario sull'impatto della crisi di Hormuz sui mercati agricoli, via AMIS, luglio 2026.
• Our World in Data (H. Ritchie), You want to reduce the carbon footprint of your food? Focus on what you eat, not whether your food is local, 2020, su dati Poore e Nemecek, Science, 2018.
• Regolamento (UE) 2023/1115 sui prodotti a deforestazione zero (EUDR), come modificato dal Regolamento (UE) 2025/2650.