Una metà che cambia il nome delle cose
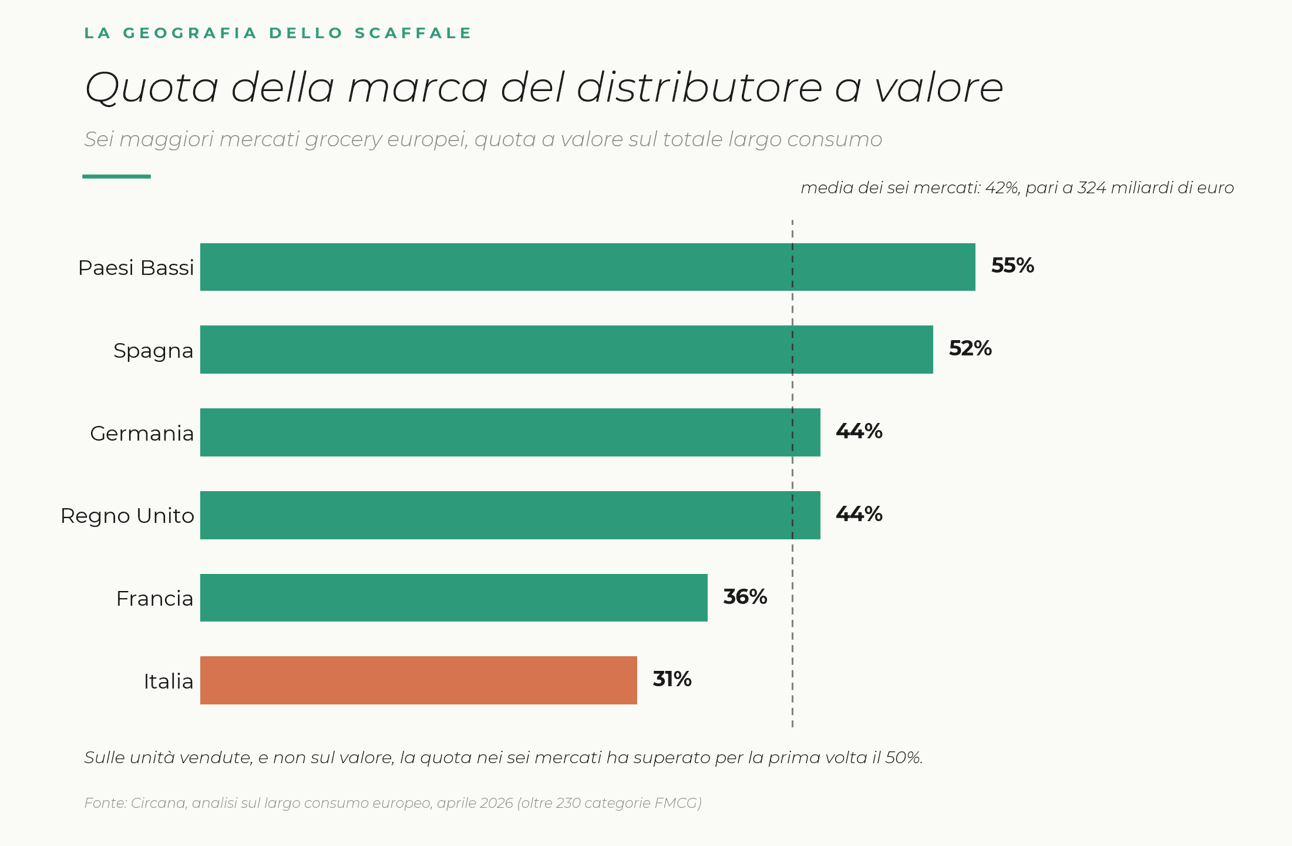
Ad aprile 2026 Circana ha pubblicato un dato molto significativo: nei 6 maggiori mercati grocery europei (Francia, Germania, Italia, Paesi Bassi, Spagna e Regno Unito), la marca del distributore (MDD) ha superato per la prima volta il 50% delle unità vendute nel largo consumo confezionato. Un prodotto venduto su 2 porta il marchio dell'insegna che lo vende. E non si tratta di un picco congiunturale legato all'inflazione: la quota cresce ogni anno dal 2021, con oltre tre punti percentuali guadagnati nel periodo, su un'analisi che copre milioni di referenze in più di 230 categorie.
Per trent'anni la private label nelle banche dati è stato un aggregato residuale, l'alternativa più economica, la scelta di chi guarda prima il prezzo rispetto alla qualità. Ma oggi la “categoria residuale” rappresenta grossomodo la metà del mercato e da fenomeno di convenienza costruito sul prezzo si è trasformata in un’alternativa che offre anche altri contenuti, come l’innovazione e la varietà di gamma, e si fonda su modelli decisamente interessanti da studiare.
Dimensionamento del mercato
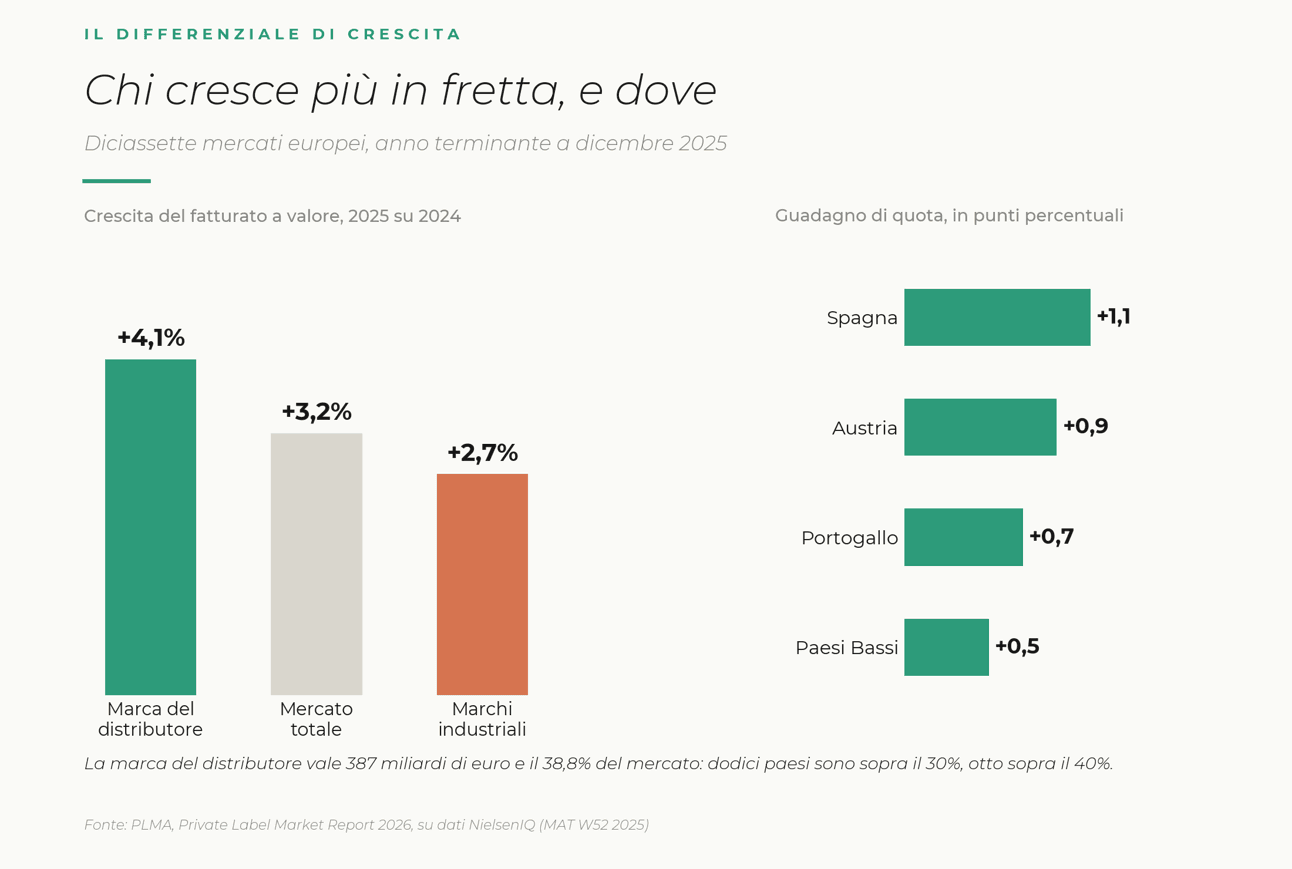
Nei 17 mercati del panel NielsenIQ, la marca del distributore vale 387 miliardi di euro e il 38,8% del mercato a valore, in crescita di 0,33 punti sull'anno precedente; 12 paesi europei sono oggi sopra il 30% di quota e otto hanno superato il 40%. La Svizzera guida con il 52,3%, unico mercato sopra la metà a valore. La crescita più dinamica si registra in Spagna, con 1,1 punti guadagnati in un anno, seguita da Austria, Portogallo e Paesi Bassi.
Il numero che descrive meglio la dinamica competitiva, però, è un altro: nel 2025 il fatturato della marca del distributore è cresciuto del 4,1% a valore, contro il 3,2% del mercato totale e il 2,7% dei marchi industriali.
In termini di dinamiche di mercato, Circana descrive la crescita della MDD come guidata da estensione di gamma, architetture a livelli e penetrazione più profonda nelle categorie quotidiane, con investimenti mirati su assortimento, prezzo e innovazione calibrati mercato per mercato. In sostanza si assiste a logiche di architettura sempre più sofisticate: le insegne gestiscono contemporaneamente linee primo prezzo, mainstream, salutistiche, bio, regionali e premium attraverso veri e propri portafogli di marchi, con lo stesso vocabolario e gli stessi strumenti che l'industria usa da decenni.
Focus sul mercato Italia
In Italia la MDD è arrivata al 30,4% di quota omnichannel, con un fatturato proiettato a 31,5 miliardi di euro e una crescita del 4,1% a valore e del 2,6% a volume. Il volume che cresce più lentamente del valore, in un anno di inflazione all'1,1%, dice che il fenomeno non è solo di travaso: i prezzi della MDD sono saliti dell'1,4%, quindi più dell'inflazione generale, suggerendo che il prodotto riesca a sostenere un posizionamento di valore più elevato rispetto al passato.
Infatti il mix di acquisto si sposta dal primo prezzo verso fasce di prezzo più alte, e il segmento premium guadagna terreno, segno che il consumatore non cerca solo convenienza ma anche qualità, sostenibilità e filiera locale. I dati collocano proprio nei segmenti premium e funzionale il traino dell'innovazione MDD, con il fresco e il non food come nuovi driver di sviluppo.
Conad è l'esempio italiano più leggibile di questo passaggio. Nel 2025 la sua MDD ha raggiunto una quota a valore del 34,1% con 6,5 miliardi di euro di fatturato, il che la rende la marca più venduta del largo consumo in Italia, su un'offerta di oltre 6.000 referenze distribuite in più di 300 categorie. Le migliori performance dell'anno sono arrivate dalla fascia premium, con Sapori&Dintorni e Sapori&Idee, e dal benessere, dove la linea Piacersi è cresciuta di oltre trenta punti percentuali. Inoltre, oltre l'85% dei partner produttivi è costituito da piccole e medie imprese italiane: la MDD non è soltanto un competitor dell'industria alimentare, ma anche un suo grande cliente.
Esempi virtuosi
Tra i modelli più strutturati figura Mercadona, costruito attorno alla rete degli interproveedores: fornitori specializzati legati da rapporti di lungo periodo che producono in esclusiva per l'insegna, da Casa Tarradellas per pizze e salumi a Gullón per i biscotti, da Jealsa Rianxeira per le conserve ittiche a Verdifresh per le insalate, da Incarlopsa per le carni a Entrepinares per i lattiero-caseari. La scelta più interessante di Mercadona, però, è controintuitiva: invece di moltiplicare i lanci, l'insegna concentra il lavoro sul perfezionamento continuo delle linee, facendo leva sulla conoscenza e sulla stabilità della relazione col cliente finale.
Altro caso interessante arriva dalla Germania: in una recente tornata di test su ventidue tavolette di cioccolato al latte, Stiftung Warentest, l'ente di consumer testing più autorevole della Germania, ha assegnato al Moser Roth di Aldi la valutazione "Gut (2,4)", collocandolo davanti a Milka e a Tony's Chocolonely su gusto e struttura. Su questo tipo di credenziali, Aldi ha costruito una comunicazione sistematica, che si estende a pane, caffè e non food, avvalendosi di un arbitro terzo per dimostrare il sostanziale allineamento qualitativo rispetto ai prodotti delle marche industriali.
Al PLMA di Amsterdam del 2026 la sezione dedicata alle novità ha mostrato a marchio insegna shot di collagene, bevande sportive agli elettroliti e granola arricchita con creatina, ovvero il perimetro di prodotti di nicchia che fino a ieri apparteneva ai brand specializzati del benessere e dell'integrazione. Ciò indica che le insegne sono in grado di offrire prodotti nutrizionalmente complessi, e sono in grado di farlo a un prezzo di scaffale accessibile entrando in una categoria emergente (e non già consolidata) in contemporanea con i brand, invece che da inseguitrice.
In UK, Marks & Spencer ha annunciato l'esportazione di ventiquattro linee a proprio marchio, tra cui dolciumi, biscotti e tè, in esclusiva presso la catena australiana Coles, che le tratta come un marchio di importazione premium. Se una private label diventa abbastanza prestigiosa da essere esportata smette di essere “solo” una private label e acquisisce un valore nuovo, con un potenziale enorme.
Infine, secondo il white paper "2026 & Beyond Retail Private Label Sourcing Trends" di TradeBeyond, diverse insegne stanno internalizzando l'asset produttivo: Lidl possiede stabilimenti propri in Europa, mentre negli Stati Uniti Kroger ha acquisito diciassette impianti di produzione. L'integrazione a monte cambia la natura del rapporto con il fornitore industriale che oggi non si trova più a negoziare con un semplice customer, ma con un vero e proprio competitor.
In Italia il fenomeno si legge bene nelle ricorrenze, che sono il territorio storico della marca. Esselunga presidia la Pasqua con due private label, Le Grazie sul terreno tradizionale del rapporto qualità-prezzo ed Elisenda su quello dichiaratamente premium, con una gamma sviluppata in collaborazione con il ristorante Da Vittorio. Conad affianca alla colomba classica di Sapori&Dintorni, prodotta da Vergani e venduta a 14,90 euro al chilo in confezione da regalo, una seconda linea più contemporanea con referenze a gocce di cioccolato e crema di pistacchio. Sono prezzi e costruzioni di prodotto che non appartengono più alla logica dell'alternativa economica: appartengono alla logica del marchio.
Dinamiche promozionali
Nello stesso periodo in cui la MDD guadagnava la metà delle unità vendute, i marchi industriali hanno intensificato la leva promozionale. Secondo Circana, nei sei mercati principali il 34% delle unità vendute a marchio industriale passa in promozione, contro il 14% della marca del distributore. I brand finanziano dunque più del doppio degli sconti e continuano comunque a cedere quota, segno che saturare il mercato di promozioni non è una tattica di sopravvivenza di lungo periodo.
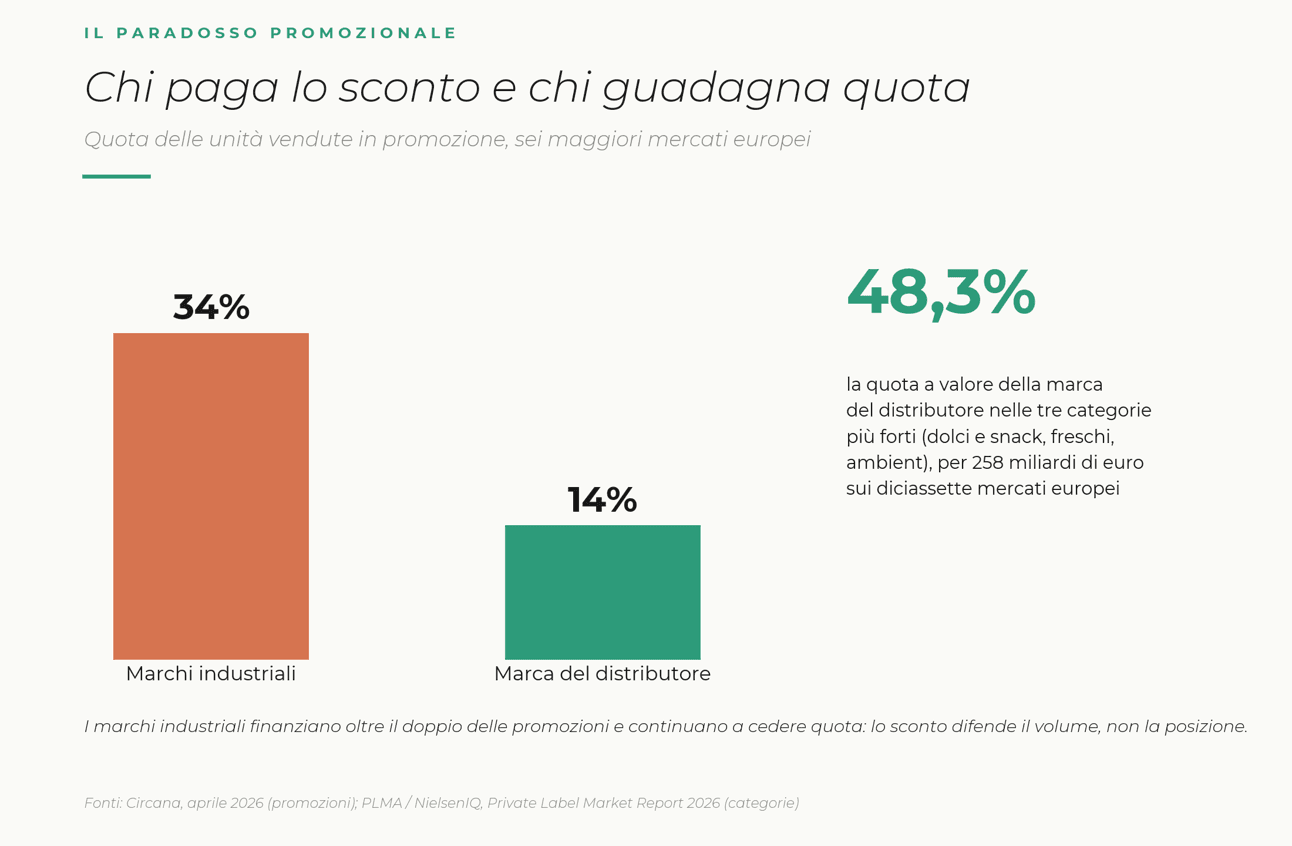
Uno sconto ricorrente erode il prezzo di riferimento della categoria, abitua il consumatore ad attendere la promozione prima di acquistare e sposta risorse dall'innovazione alla difesa del volume. Nel frattempo la marca del distributore, che promuove poco perché il suo prezzo è già strutturalmente competitivo, usa il margine così conservato per finanziare gamma e qualità.
La pressione promozionale non si distribuisce in modo uniforme. I marchi premium mantengono un differenziale difendibile fondato su eredità, artigianalità e fiducia, e il primo prezzo compete su un terreno che è già del retailer. Chi si trova nel mezzo, con un posizionamento di qualità superiore alla MDD ma un racconto insufficiente a giustificare il premium price, è la posizione più esposta. E il fenomeno si sta estendendo anche a categorie finora considerate protette: per esempio, nel vino italiano la quota MDD è ancora al 10,9%, ma cresce del 6,8% annuo.
Che cosa cambia per chi sviluppa prodotto
La prima conseguenza per le industrie riguarda l’accorciamento dei tempi di sviluppo. Se un'insegna porta a scaffale un nuovo prodotto nell'arco di una stagione, un ciclo di sviluppo industriale di 18-24 mesi risulterà penalizzante. Non tutte le categorie richiedono la stessa velocità, e non tutti i lanci rapidi sono buoni lanci, ma il modo di fare innovazione è cambiato, la lunga progettualità lascia spazio al proof of concept reale: il retailer in questo è avvantaggiato perché dispone del dato di scontrino in tempo reale e gestisce autonomamente lo spazio a scaffale.
La seconda riguarda la convivenza tra marca e co-packing. Per molti si tratta ancora di una scelta identitaria, ma forse oggi occorre saperla gestire con una logica di portafoglio, con regole esplicite su quale capacità produttiva è dedicata, su chi possiede la formulazione, sulla durata delle esclusive e sui vincoli di non replicabilità. La domanda operativa non è se lavorare per la marca del distributore, dato che una quota rilevante dell'industria alimentare europea lo fa già, ma quale parte del proprio know-how si sta cedendo e a quali condizioni.
La terza riguarda gli acquisti di materie prime. Le linee premium e funzionali delle insegne portano con sé specifiche più strette su origine, certificazioni e tracciabilità, e oggi le tematiche di sostenibilità e approvvigionamento responsabile sono tra le leve con cui i retailer stanno costruendo la fiducia del consumatore. Per chi acquista materie prime questo significa che i capitolati della MDD non sono meno esigenti di quelli della marca industriale.
La quarta riguarda il luogo in cui il margine si difende davvero, che non è la promozione. È istruttivo il caso di Warburtons nel mercato britannico del pane, uno dei più aggrediti dalla private label: nell'ultimo esercizio l'azienda ha registrato volumi in crescita del 4,2%, un fatturato in aumento del 3,8% a 769,9 milioni di sterline e un utile operativo in crescita del 30% a 43,2 milioni, attribuendo esplicitamente il risultato al proprio centro di ricerca e innovazione. Non è una prova generalizzabile, ma indica una direzione: nelle categorie mature la risposta che funziona è di prodotto, non di prezzo.
In termini di scaffale, le categorie in cui la marca del distributore è più forte in Europa sono dolciumi e snack, freschi e ambient, con una media del 48,3% e un valore complessivo di 258 miliardi di euro nei 17 Paesi monitorati.
Sono categorie in cui la qualità è verificabile al primo assaggio, il rischio percepito nel cambiare è basso e il costo dell'errore per il consumatore è modesto. Sono, esattamente per questo, le categorie in cui l'asimmetria informativa che protegge la marca è più sottile. Se il consumatore può giudicare da solo, il ruolo della marca come garanzia si riduce, e resta il ruolo della marca come significato, che è più difficile da costruire e più costoso da mantenere.
È anche il territorio in cui la premiumizzazione a marchio insegna sta correndo più veloce, dal cioccolato con firma d'autore alle referenze da ricorrenza costruite in collaborazione con la ristorazione di alto profilo, fino all’in-store bakery, dove il retailer controlla direttamente formato, esposizione e assortimento e può quindi scalare un'innovazione nel giro di settimane.
The Ros
Bibliografia
• Circana, Private Label Reaches Record 50% Unit Share Across Europe's Six Biggest Grocery Markets, aprile 2026.
• Circana, XXII Rapporto Marca sull'evoluzione della Marca del Distributore, presentato a MARCA by BolognaFiere & ADM, gennaio 2026.
• PLMA, A Mosaic of Markets: PLMA's 2026 Report on the Status of Private Label Across Europe, su dati NielsenIQ (MAT W52 2025).
• PLMA, World of Private Label International Trade Show, Amsterdam, maggio 2026.
• Conad, comunicazione istituzionale su risultati MDD 2025 e novità di gamma, gennaio 2026.
• Stiftung Warentest, test comparativo su tavolette di cioccolato al latte, 2026.
• TradeBeyond, 2026 & Beyond Retail Private Label Sourcing Trends, white paper.
• FoodNavigator, The rise of premium private label in food and beverage, agosto 2026.
• BakeryandSnacks, Private label's success is making brands more interesting, luglio 2026.
• BakeryandSnacks, Private label trends 2026: innovation, pricing and trust, aprile 2026.
• ConfectioneryNews, The promotion trap: why branded pricing strategies aren't stopping private label, giugno 2026.
• Supermarket Perimeter, Private label and in-store bakery products surge in demand, luglio 2026.
• International Supermarket News, Mercadona's private label success is redefining supermarket retail in Europe, luglio 2026.
• Dissapore, Chi produce le colombe dei marchi del supermercato, marzo 2026.
• WineMeridian, Marca del distributore nel vino: cosa dicono i dati 2026, aprile 2026.